Aleksandras Izgorodinas


Pone Izgorodinai, Tarptautinis valiutos fondas vis dar prognozuoja pasaulio ekonomikos augimą, nors energija smarkiai brangsta. Kas palaiko tą augimą?
Pasaulio ekonomika iš esmės auga, bet, kaip visada, tas augimas labai netolygus. Kinijos ekonomika gerokai sulėtėjusi ir augimo tempas vis labiau mažėja, nes ten nėra didelio polinkio aktyviai stimuliuoti ekonomiką. Europos ekonomika pastaruoju metu stebino teigiamai – matome šiokį tokį atsigavimo įsibėgėjimą. Tačiau jis gali būti laikinas, nes ši energetikos žiema, tikėtina, bus gana įtempta. Vienintelė ekonomika, kuri šiuo metu auga labai tvariai, yra Jungtinių Valstijų. Tačiau ir ten yra niuansų: beveik viskas, kas yra už investicijų į dirbtinį intelektą ribų, stagnuoja. Vis dėlto būtent dirbtinis intelektas labai stipriai augina Amerikos ekonomiką.
Dabar visų dėmesys krypsta į degalų kainas, o netrukus, tikėtina, ir į šildymo kainas. Pakalbėkime apie dyzeliną. Kodėl jis gali brangti net ir atsigaunant žalios naftos eksportui? Kur šiandien didžiausia kliūtis – naftos gavyboje, perdirbime ar transporte?
Didžiausia kliūtis yra neapibrėžtumas dėl to, kaip elgsis JAV administracija. Rinka nuolat seka gandus, kad amerikiečiai gali pradėti riboti dyzelino eksportą, todėl jaučiamas tam tikras nerimas. Mes turime savo modelius ir skaičiavimus, todėl kol kas nesame labai pesimistiškai nusiteikę. Europa turi nemažai gamybos pajėgumų ir prireikus galėtų gamybą padidinti.
Vadinasi, problemos, kad Europa tiesiog negali pasigaminti pakankamai dyzelino, iš esmės nėra? Ji galėtų gamybą padidinti?
Visų pirma, Europa turi gana nemažas degalų atsargas. Europos Komisijos duomenimis, vidurkis siekia apie 90 dienų. Tai nėra mažai. Kritinė situacija yra Jungtinėje Karalystėje – ten atsargų užtektų maždaug 40 dienų. Trumpuoju laikotarpiu, jeigu Amerika uždraustų dyzelino eksportą, galėtume pamatyti laikiną kainų šuolį. Tačiau labai aukšta kaina galiausiai pradeda pati save mažinti, nes smunka paklausa. Manau, trumpuoju laikotarpiu dyzelinas tikrai gali brangti ir net priartėti prie trijų eurų už litrą. Tačiau nemanau, kad tokia kaina laikytųsi visą eksporto ribojimo laikotarpį.
Labai aukšta kaina galiausiai pradeda pati save mažinti.
Dabar mačiau, kad dyzelinio kaina už litrą siekia maždaug 2,40 euro. Aš asmeniškai tokios kainos Lietuvoje neatsimenu. Jūs sakote, kad ji gali siekti ir tris eurus.
Tam yra ne viena priežastis. Visų pirma, karas Irane nesibaigia. Jeigu žiūrėtume, kaip rinkos vertina jo perspektyvas, jos gana pesimistiškos. Rinkos dalyviai spėja, kad karas užsitęs, o Hormūzo sąsiauris nebus greitai atvertas. Be to, artėjame prie metų pabaigos, kai pasaulinės naftos atsargos vis labiau mažėja. Jungtinių Valstijų naftos atsargos dabar yra mažiausios nuo 1980-ųjų.
Kodėl taip nutiko?
Todėl, kad visas pasaulis konkuruoja dėl amerikietiškos naftos eksporto. Patys JAV gamintojai iš dabartinio karo Irane nemažai laimi – jie labai aktyviai eksportuoja savo naftą į visą pasaulį. Viena vertus, iš to uždirba, kita vertus, padeda pristabdyti bendrą pasaulinės naftos kainos augimą ir neleidžia jai kilti, tarkime, iki 140 ar 150 dolerių už barelį. Tačiau tai laikina, nes dalis šio poveikio paremta rezervais. Todėl pirmoji tema – pasaulinės atsargos. Antroji – karo Irane trukmė, o jis, tikėtina, greitai nesibaigs. Rinka jau pradeda ruoštis ilgesniam scenarijui, kuriame kainos svyruos bangomis. Trečias klausimas – ties kokiu lygiu aukšta naftos kaina pradės pati save mažinti, slopindama paklausą.
Sakote, kad Jungtinės Valstijos gali nuspręsti nebeeksportuoti dyzelino į Europą. Kokia, jūsų vertinimu, tokio sprendimo tikimybė? Ypač turint omenyje, kad netrukus JAV vyks Kongreso rinkimai, o amerikiečiai kuro kainoms labai jautrūs. Degalai ten vis dar gerokai pigesni nei Europoje, bet politiškai tai labai svarbi tema.
Sakyčiau, tikimybė, kad tam tikra forma toks ribojimas bus įvestas, yra apie 70 procentų.
Nes Trumpas prieš rinkimus labai nori sumažinti kuro kainą JAV?
Tai vienas aspektas. Kitas – parodyti, kad jis rūpinasi savo gyventojais ne tik žodžiais, bet ir veiksmais. Tam reikalingas konkretus žingsnis. Todėl sakyčiau, kad maždaug 70 procentų tikimybė tikrai yra. Tačiau vargu ar toks sprendimas būtų panacėja pačiai Amerikai. Trumpuoju laikotarpiu Trumpui svarbu parodyti, kad jis kažką daro. Tad gali būti įvestas vienoks ar kitoks ribojimas – visiškas arba dalinis – ir jis galėtų galioti kelis mėnesius, tarkime, nuo spalio iki gruodžio pradžios ar pabaigos.
Jeigu sakote, kad yra apie 70 procentų tikimybė, jog Trumpas bent trumpam apribos dyzelino eksportą į Europą, ar tai reiškia ir maždaug 70 procentų tikimybę, kad dyzelinas Lietuvoje artimiausiu metu gali kainuoti tris eurus už litrą?
Labai trumpu laikotarpiu – taip. Tačiau manome, kad tokia aukšta kaina pati save slopins. Žmonės pradės mažiau važinėti, mažiau vartoti ir mažiau išleisti dyzelinui. Todėl tris eurus laikyčiau jau viršutine riba, kurią būtų gana sunku peržengti.
Čia svarbus ne tik pats kuras, bet ir visas kainų „kaskadavimas“ – ką Lietuvos ekonomikai reikštų trijų eurų dyzelino kaina? Kaip toks degalų brangimas persiduotų kitų prekių ir paslaugų kainoms?
Čia yra ir gerų, ir blogų naujienų. Geroji naujiena ta, kad valstybei infliacija tam tikra prasme yra labai palanki. Šiuo metu vienas didžiausių karo Irane naudos gavėjų yra valstybės biudžetas. Mes skaičiuojame, kad 10 procentų benzino ir dyzelino kainų augimas vidutiniškai padidina Lietuvos PVM įplaukas į biudžetą maždaug 6 procentais. Vadinasi, kuo didesnė naftos, benzino ir dyzelino kaina, tuo daugiau pinigų valstybė surenka į biudžetą.
Bet tik iki tam tikros ribos, ar ne?
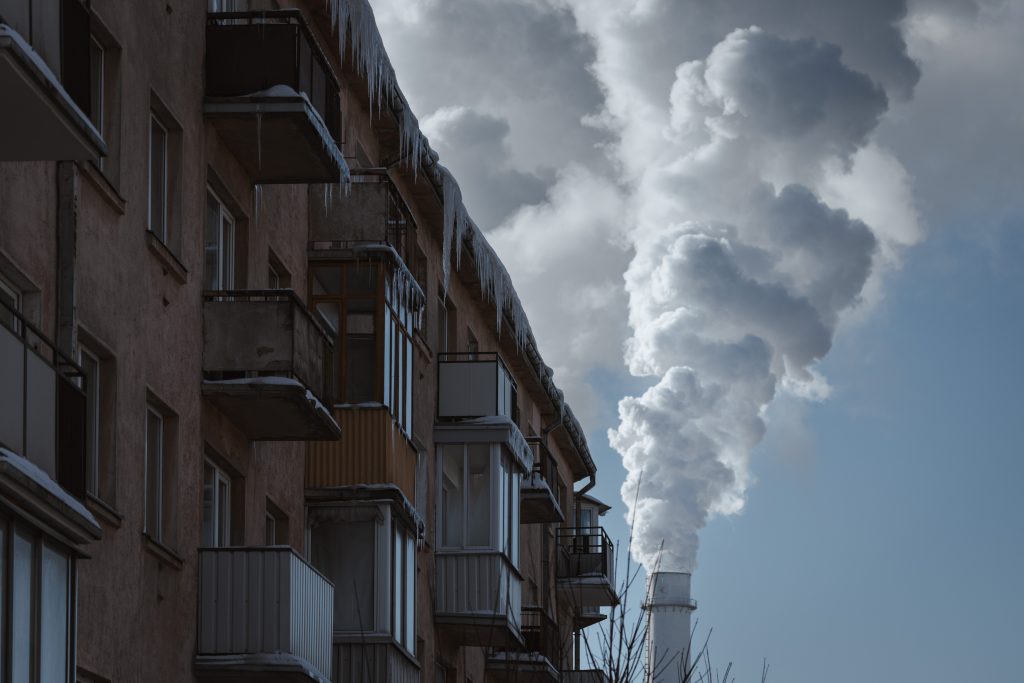
Ta riba gana aukšta, nes matome, kad Lietuvos vartotojai nėra labai linkę mažinti išlaidų degalams net ir tada, kai jų kainos stipriai kyla. Žmonės vis dar gana lojalūs savo automobiliams ir asmeniniam transportui. Problema ta, kad aukštesnės energijos kainos ilgainiui pradeda veikti ir kitus infliacijos segmentus. Matome, kad maistas paprastai pradeda brangti praėjus maždaug keturiems mėnesiams nuo bendro pasaulinių energijos kainų augimo. Statybinės medžiagos, dažai, restoranų ir kavinių paslaugos – visa tai taip pat brangsta paskui energiją. Ir, aišku, šildymas. Čia turbūt nemaloniausia šio pokalbio dalis, nes turime savo prognozes, kiek jis gali brangti. Optimistinis scenarijus – apie 20 procentų, palyginti su praėjusiu sezonu.
Dvidešimt procentų vidutiniškai per visas šildymo rūšis? Ar analizuojate tik centrinį šildymą?
Analizuojame tik centrinį šildymą. Esminės įtakos turės dujų kainų augimas Europoje ir biokuro brangimas.
Vadinasi, 20 procentų – penktadaliu. Ir tai dar optimistinis scenarijus?
Taip. Realistinis – apie 30 procentų.
O pesimistinis?
Apie 40 procentų.
Vadinasi, gana realu tikėtis maždaug trečdaliu brangesnio šildymo nei pernai. Jeigu žmogus mokėjo 100 eurų, šį sezoną sąskaita galėtų siekti apie 130–140 eurų?
Sakyčiau, 130 eurų yra gana realus skaičius, nes pagrindinės problemos yra europietiškos dujos ir biokuras. Nuo karo Irane pradžios europietiškų dujų kaina pakilo daugiau nei dvigubai – apie 122 procentus. Biokuras per metus pabrango maždaug 60 procentų. Ir dabartinis dujų kainų augimas, manau, dar nėra riba. Nuo dabartinio lygio iki metų pabaigos europietiškos dujos gali pabrangti dar apie penktadalį, nes saugyklos yra gana tuščios. Todėl šiandien nematau nė vienos rimtos priežasties manyti, kad šildymas nebrangs. Praėjęs sezonas buvo rekordinis, o šis gali būti dar brangesnis.
Jeigu gerai prisimenu, pernai valstybė šildymo kompensacijoms pažeidžiamesniems gyventojams išleido apie 70 milijonų eurų. Ar šiemet ši suma galėtų priartėti prie 100 milijonų?
Taip. Ir tada kyla klausimas, ką valstybė darys. Ant stalo yra keli variantai. Pirmasis – PVM lengvata šildymui.
Kuri dabar panaikinta.
Taip, bet aš balsuočiau už jos grąžinimą. Antras variantas – kompensacijos už šildymą.
Tiems, kuriems jų labiausiai reikia.
Taip. Tačiau riba, nuo kurios žmogus gali pretenduoti į kompensaciją, nėra labai žema, o šildymas stipriai brangsta visiems. Todėl net ir vidutines pajamas gaunantis žmogus šį sezoną šildymo sąskaitų poveikį tikrai pajus. Čia yra ne tik ekonominis, bet ir tam tikras moralinis valstybės klausimas. Žmonės ir įmonės moka mokesčius gerais ekonomikos laikais, todėl, atėjus sunkmečiui, valstybė taip pat turi prisidėti ir padėti. Tai nėra vien klausimas, kiek tai kainuos biudžetui. Tai ir tam tikras moralinis bei etinis standartas.
Įsivaizduokime, kad jūsų prognozės pasitvirtina. Pajamos tikrai neaugs tokiu tempu, kokiu didės išlaidos šildymui, dujoms ir kitoms energijos rūšims. Kiek toks energijos kainų augimas gali paveikti maisto ir kitų prekių kainas? Kaip šis poveikis persiduos toliau ir per kokį laikotarpį? Kitaip tariant, kaip visa tai gali atrodyti vasarį ar kovą, kai dar tęsis šildymo sezonas, o kainos jau bus sureagavusios į dabartinį energijos brangimą?
Dabar metinė infliacija siekia apie 6 procentus. Manau, gruodį ji jau gali siekti apie 7,5 procento, o kitų metų sausį ar vasarį – apie 8 procentus. Kuo ilgiau išliks dabartinis aukštas energijos kainų lygis, tuo didesnė tikimybė, kad jis persiduos ir kitiems infliacijos segmentams. Kaip minėjau, maistas Lietuvoje į brangesnę energiją, įskaitant šildymą, paprastai reaguoja maždaug po keturių mėnesių. Statybinės medžiagos – po penkių ar šešių mėnesių. Todėl kuo ilgiau matysime dabartinį energijos kainų augimą, tuo stipriau jis persiduos ir kitoms kainoms.
Kuo ilgiau išliks šis energijos kainų lygis, tuo didesnė tikimybė, kad jis persiduos ir kitiems sektoriams.
Vaizdas tikrai neatrodo labai palankus. Ką valstybė gali padaryti jau dabar, kad sumažintų šį poveikį?
Aš matau vieną pagrindinį kelią – mažinti valstybės išlaidas, bet ne socialinių išmokų sąskaita. Kalbu apie valstybės investicijų dalį. Valstybė kasmet investuoja į infrastruktūrą ir įvairius projektus, kurių dalies, atsižvelgiant į dabartinę situaciją, galbūt būtų galima laikinai atsisakyti arba juos atidėti. Biudžete laisvų pinigų nėra daug. Kitais metais biudžeto deficitas tikriausiai viršys 3 procentus. Todėl, jeigu norime grąžinti PVM lengvatą šildymui arba didinti kompensacijas, turime rasti, iš kur paimti pinigų. Vienas realiausių variantų – laikinai mažinti dalį valstybės investicijų.
O biurokratijos išlaidų mažinimas greito efekto turbūt neduotų?
Biurokratiją mažinti galima, bet tam irgi iš pradžių reikia pinigų.
Nes žmones atleidžiant reikia išeitinių ir kitų išlaidų. Trumpuoju laikotarpiu tai beveik nesutaupo, efektas atsiranda tik vėliau. O kaip vertinate akcizo mažinimą, pavyzdžiui, priartinant dyzelino apmokestinimą prie kaimyninės Lenkijos lygio?
Taip, tai irgi variantas. Lenkija iš visų Europos valstybių tikriausiai yra viena agresyviausiai su infliacija kovojančių šalių, todėl iš jos tikrai galima kai ko pasimokyti. Tačiau lenkai turi kitą problemą – milžinišką biudžeto deficitą. Jeigu Lietuvoje pastaruosius porą metų jis siekė apie 3 procentus BVP, Lenkijoje – apie 6 procentus ir net daugiau. Kažkada toks žaidimas su dideliais deficitais vis tiek turės baigtis.
Ir anksčiau ar vėliau jiems teks grįžti prie panašių sprendimų, kokius dabar priima Lietuva?
Taip.
Kita tema – kiek karai ir globalūs procesai tiesiogiai persiduoda į mūsų kasdienį gyvenimą: degalų, prekių, maisto, paslaugų kainas. Gali susidaryti įspūdis, kad bent jau kalbant apie dyzelino kainas Europa šiuo metu didele dalimi priklausoma nuo sprendimų Vašingtone. Ar toks įspūdis teisingas?
Atsakymas gana kompleksinis – ir taip, ir ne. Europa iš dalies priklauso ir nuo savo pačios sprendimų. Problema ta, kad vasarą Europos Sąjunga, mano vertinimu, šiek tiek apsiskaičiavo dėl karo Irane eigos ir galimos naujos eskalacijos. Manau, tai viena priežasčių, kodėl dujų saugyklų užpildymo lygis Europoje dabar toks žemas.
Čia turbūt reikia paaiškinti, kad didelė dalis Europos valstybių iki šiol nėra sukaupusios tiek dujų atsargų, kiek paprastai turėdavo artėjant žiemai.
Šiuo metu Europos dujų saugyklų užpildymas yra mažiausias per visą šių rodiklių stebėjimo istoriją.
Kitaip tariant, tuo pačiu metų laiku Europa dar niekada neturėjo tiek mažai dujų?
Taip.
Nieko sau.
Saugyklų užpildymas sezoniškai labai svyruoja, bet faktas tas, kad Europa šiai situacijai nepasiruošusi. Manau, buvo padarytos neteisingos prognozės. Energetikos įmonės ir Europos Komisija tikėjosi, kad karas Irane nebeeskaluos, todėl vasarą laukė, kol dujų kainos rinkoje dar labiau sumažės. Jos iš tiesų buvo nukritusios, tačiau karas vėl eskalavosi ir dujų kainos šoktelėjo aukštyn.
Rusija šiuo metu beveik nebeeksportuoja dyzelino. Kitus naftos produktus dar eksportuoja – vienur oficialiai, kitur per šešėlinį laivyną, tačiau dyzelino eksportas smarkiai sumažėjęs ir dėl Ukrainos smūgių Rusijos naftos perdirbimo infrastruktūrai. Tai dar kartą rodo, kad karas Ukrainoje tiesiogiai veikia ir mūsų kasdienybę. Kiek Rusija, esant dabartinei ekonominei situacijai, dar gali finansuoti tokį brangų karą?
Manau, gana ilgai. Kitais metais Rusijos valstybės skola sieks apie 20 procentų BVP. Lietuvos – tikriausiai apie 50 procentų. Palyginimui, Prancūzijos valstybės skola viršys 100 procentų BVP. Žinoma, Rusija neturi tokių pačių galimybių skolintis tarptautinėse rinkose kaip Lietuva, Prancūzija ar Vokietija. Tačiau jos skolos lygis santykinai mažas, todėl teoriškai tokį finansavimo modelį ji gali išlaikyti gana ilgai.
O ar apskritai būtų kam Rusijai skolinti?
Kinija galėtų skolinti už tam tikras palūkanas. Tą galėtų daryti ir kitos Azijos šalys. Viskas turi savo kainą.
O ką rodo pati Rusijos ekonomika, jeigu kalbėtume apie galimybę finansuoti karą iš vidaus resursų?
Tai gana lėta ekonominė mirtis. Situacija sudėtinga ir įtempta. Prasidėjus karui Rusija labai daug pinigų nukreipė į gynybą. Tai stipriai paskatino ekonomikos augimą ir pakėlė ekonomikos ciklą į gana aukštą lygį. Dabar augimas lėtėja, nes tokį tempą vis sunkiau išlaikyti. Be to, Rusijos centrinis bankas laiko labai aukštas bazines palūkanų normas, nes kovoja su infliacija. Tai stipriai riboja ekonomiką. Prisideda ir gyventojų emigracija, ir bendras vartojimo silpnėjimas. Tačiau tai labiau lėtas nykimas nei staigi didelė krizė.
Vadinasi, iš to, ką sakote, ir iš viešų Rusijos pareiškimų turbūt neverta tikėtis, kad karas artimiausiu metu baigtųsi vien dėl ekonominės būtinybės?
Taip. Faktas, kad Rusijos ekonomika toliau lėtės. Dėl to, manau, klausimų beveik nėra. Tačiau ji nesulėtės tiek, kad vien dėl artėjančios didelės recesijos jau būtų galima prognozuoti karo pabaigą.
Pabandykime įsivaizduoti kitą scenarijų. Ne būtinai galutinę karo pabaigą, bet, tarkime, sustojusius karinius veiksmus, laikinas paliaubas ar įšaldytą fronto liniją. Kaip tai paveiktų ekonomiką?
Svarbiausia būtų tai, kaip tokia situacija paveiktų Europą. Poveikis būtų gana stiprus, bet ne vien teigiamas. Svarbu suprasti, kad nuo karo Ukrainoje pradžios Europos ekonomika iš esmės stagnuoja. Vokietijos ekonomika yra ties recesijos riba, o visa euro zona – arti stagnacijos. Vokietijos pramonės gamybos apimtys, atmetus kainų augimą, kai kuriuose sektoriuose dabar yra tokios pat žemos kaip 2008–2009 metais. Todėl Europos pramonė nėra pasiruošusi staigiam šuoliui. Įsivaizduokime, kad karas Ukrainoje baigiasi ir prasideda spartus šalies atstatymas. Europos gamintojai staiga gauna labai daug užsakymų. Juos reikia įvykdyti, reikia gaminti. Tačiau Europos pramonei masiškai trūks darbuotojų ir žaliavų. Galėtume sulaukti savotiško dar vieno COVID laikotarpio – tik be karantino. Tai reikštų dar vieną stiprią infliacijos bangą Europoje.
Vadinasi, karui pasibaigus, Europos Centrinis Bankas palūkanas aukštame lygyje galėtų laikyti dar ilgai?
Taip. Tikėtina, kad labai ilgai.
O tai ekonomikos augimo neskatina, nes pinigai išlieka brangūs.
Taip, bet kitos išeities centriniai bankai beveik neturi. Jie privalo kovoti su infliacija, todėl Europos Centrinis Bankas neturės daug pasirinkimo.
Pasibaigus karui Ukrainoje, Europai reikėtų ruoštis dar vienai infliacijos bangai.
Taigi energetiniai ištekliai brangsta, ekonomika stagnuoja, o jeigu ir auga – labai nežymiai. Europos vaizdas šiuo metu tikrai nėra pats geriausias.
Kitas svarbus dalykas – pati Europos Komisija labai lėtai derina dirbtinio intelekto plėtrą. Ir šioje srityje Europa vėl labai priklausoma nuo Jungtinių Valstijų sprendimų. Jeigu Amerika išjungtų dirbtinio intelekto „mygtuką“, Europa liktų be savo stipraus vietinio instrumento. Tai irgi labai svarbu kalbant apie Europos ekonomikos autonomiją.
O kaip atrodo ilgojo laikotarpio perspektyva – penkeri, dešimt metų ar dar daugiau? Kokias galimybes matote Europai ir mūsų regionui?
Manau, ateinantys penkeri metai bus dar nestabilesni negu pastarieji penkeri.
Dar nestabilesni negu šie karo metai?
Taip. Amerikos ekonomika užsidaro, pasaulyje vyksta deglobalizacija, Kinijos ekonomika neatsigauna. Kinijos valdžia bandys palaikyti savo eksportą, mažins kainas ir mėgins dar aktyviau eiti į Europos rinką. Dėl to Europos automobilių ir kiti gamintojai susidurs su vis didesne konkurencija. Dirbtinis intelektas vis labiau integruosis į ekonomiką. Vienos įmonės jį diegs sparčiau, kitos pradės svarstyti, ar joms apskritai reikia didinti darbuotojų skaičių, o gal priešingai – jį mažinti. Darbo rinkoje gali labai išaugti atlyginimų atotrūkis. Žmonių, kurie geba dirbti su dirbtiniu intelektu, atlyginimai augs sparčiau, o tų, kurie tokių įgūdžių neturi, gali stagnuoti. Taigi einame į gana didelių turbulencijų laikotarpį. Ypač sudėtinga bus jauniems žmonėms, kurie ateis į iš esmės pasikeitusią darbo rinką.
Dirbtinis intelektas turbūt yra viena svarbiausių temų. Galima sakyti, kad tai būsimo ekonomikos augimo pagrindas. Šiose lenktynėse šiandien pirmiausia varžosi Jungtinės Valstijos ir Kinija, o Europa tarsi lieka stebėtoja, galinti tik pasirinkti, į kurią tribūną atsisėsti. Ar toks apibūdinimas teisingas?
Taip. Dirbtinis intelektas dabar vystosi labai sparčiai. Ypač šių metų pavasarį ir vasarą, sakyčiau, matėme vieną didžiausių proveržių per visą dar trumpą dirbtinio intelekto istoriją. „Anthropic“, „OpenAI“, „Google“ į rinką išleido daug naujų modelių. Mes patys juos naudojame ir matome, kaip stipriai jie tobulėja. Ir esame labai didelių pokyčių pradžioje, nes visa dirbtinio intelekto istorija dar tik prasideda.
Dirbtinis intelektas gali tapti vienu svarbiausių būsimos pasaulio ekonomikos variklių, o Europa šiose lenktynėse smarkiai atsilieka. Priežasčių daug – elektros energijos kiekis, inovacijų tempas, reguliavimas. Kokios dar sritys, jūsų nuomone, labiausiai lems Europos ekonomikos ateitį?
Kalbant apie dirbtinį intelektą, dar labai svarbu paminėti darbo rinką. Lietuvoje jau dabar matome, kad sektoriuose, kuriuose dirbtinis intelektas gali turėti didelę įtaką kasdieniam darbui, darbuotojų skaičius pradeda mažėti. Ypač tai matyti IT sektoriuje. Todėl poveikis darbo vietoms bus labai didelis. Aš vis dar laikausi nuomonės, kad dirbtinis intelektas gali sukelti rimtą darbo rinkos krizę. Po kelerių metų įmonių produktyvumas gali būti tiek išaugęs, kad tiek darbuotojų tiesiog nebereikės. Jie turės ieškoti darbo kituose sektoriuose, pavyzdžiui, statybose. Tačiau tada ten padidės darbuotojų pasiūla ir atlyginimų augimas taip pat lėtės. Kitaip tariant, dirbtinio intelekto integracija nereiškia, kad darbo vietos nyks tik tuose sektoriuose, kurie labiausiai imlūs automatizacijai. Poveikis persiduos ir kitoms sritims. Ir čia kyla klausimas, ką su tuo darys Europos valstybės. Gali būti, kad po dešimties ar penkiolikos metų judėsime link tam tikrų universalių bazinių pajamų modelio.
Apie tai kalba ir tokie pasaulio verslo lyderiai kaip Elonas Muskas – kad ilgainiui daugelio darbų apskritai nebereikės, žmonės galės labai anksti pasitraukti iš darbo rinkos, o didelę dalį užduočių atliks dirbtinis intelektas. Matote tokią perspektyvą?
Kaip ir sakiau, tai labai realus scenarijus, kurio link judame. Galbūt ne dabar, bet po dešimties ar penkiolikos metų tai gali tapti visiškai realu.
Kokios dar sritys, jūsų nuomone, lems pasaulio ekonomikos ateitį?
Energetikos išteklių kaina.
Kitaip tariant, laimės tie, kurie turės daugiau ir pigesnės elektros energijos? Kodėl tai taip svarbu?
Todėl, kad vyksta elektromobilių plėtra. Dirbtiniam intelektui reikia labai daug skaičiavimo galios ir duomenų apdorojimo. Mūsų įprastų kompiuterių resursų tam neužtenka, todėl statomi didžiuliai duomenų centrai, kuriems reikia labai daug elektros energijos. Kitas svarbus dalykas – kapitalo kaina. Manau, pasaulis eina į laikotarpį, kai pinigai bus gana brangūs. Tai, ką matėme per COVID-19 pandemiją, kai EURIBOR buvo ties nuliu ar net žemiau jo, dar ilgai nepasikartos. Pinigai bus gerokai brangesni nei tuo laikotarpiu.
Jeigu taip, Lietuvai tai turbūt dar viena priežastis kalbėti apie vėjo parkus jūroje ir kitų energijos šaltinių plėtrą, ypač žaliosios energetikos. Ar čia matote Lietuvos galimybę?
Taip. Bet yra dar viena galimybė – klimatas. Vasarą važiuoti atostogauti į kai kurias Pietų Europos šalis darosi vis sudėtingiau. Pavyzdžiui, Prancūzijoje temperatūra gali siekti 40 laipsnių. Šiuo požiūriu Lietuva turi pranašumą. Klimato šiltėjimas Europoje gali tapti galimybe mūsų turizmo sektoriui ir padėti pritraukti daugiau turistų iš kitų Europos šalių.
Kitaip tariant, šylant klimatui ne lietuviai važiuos į pietus, bet vis daugiau pietų europiečių gali rinktis Lietuvą ar kitas Šiaurės Europos šalis?
Taip. Neseniai „Financial Times“ rašė, kad prancūzai, ispanai ir italai vis dažniau renkasi Skandinaviją kaip vasaros atostogų kryptį būtent dėl temperatūrų skirtumo.
Gerai, vadinasi, čia Lietuvai atsiveria tam tikra perspektyva. Esu girdėjęs svarstymų, kad investuotojus iš pietinių valstybių stabdo ir saugumo baimė. Pavyzdžiui, jeigu jos nebūtų, Izraelio investicijos į mūsų SPA centrus ir apskritai poilsio infrastruktūrą galėtų būti gerokai didesnės, nes Lietuva žmonėms patraukli kaip poilsio ir sveikatinimo kryptis.
Geopolitika tikrai daro įtaką investicijoms. Tai matyti ir Lietuvos tiesioginių užsienio investicijų rodikliuose. Bendrai pagal užsienio investicijų pritraukimą Lietuva neatrodo blogai – kapitalas techniškai ateina. Problema ta, kad mažiau ateina naujų investicijų į akcinį kapitalą. Dalis augimo atsiranda todėl, kad užsienio investuotojai čia uždirba daugiau pinigų arba papildomai finansuoja įmones, kurias jau anksčiau įsigijo Lietuvoje. Taigi statistiškai užsienio investicijos auga, bet realus naujų investicijų srautas yra gerokai sumažėjęs.
Kur yra Lietuvos ateitis? Kokios ekonomikos kryptys galėtų būti svarbiausios? Nupieškite vaizdą, kaip galėtų atrodyti sėkminga Lietuvos ekonomika po 15, 20 ar 30 metų, jeigu viskas klostytųsi palankiai.
Šakos, kurios konkuruoja pigia darbo jėga ir pigiomis darbo valandomis, nyks. Pirmiausia – tekstilė. Jau dabar matome gana ryškų darbuotojų skaičiaus ir gamybos mažėjimą. Pramonės dalis Lietuvos BVP taip pat mažės. Šiuo metu tai didžiausias ekonomikos sektorius, tačiau Lietuva iš industrinės valstybės palaipsniui taps labiau paslaugų valstybe. Vietoj tradicinės pramonės vis didesnę ekonomikos dalį sudarys paslaugos, kurios yra mažiau imlios darbo jėgai ir kuria didesnę pridėtinę vertę.
Lietuva iš industrinės valstybės palaipsniui taps labiau paslaugų valstybe.
Kokios, pavyzdžiui?
Tie patys VPN sprendimai, „Tesonet“ ir panašios įmonės yra puikus pavyzdys.
Jos jau dabar yra tarp stipriausių Lietuvos įmonių.
Taip, bet tokių įmonių bus daugiau. Jų atsiradimas rodo, kad vietoj pigios darbo jėgos jau parduodame brangesnį produktą ir didesnę pridėtinę vertę. Ši tendencija tik stiprės.
Vadinasi, Lietuvos pozityvusis ekonomikos scenarijus – technologinių įmonių ir vienaragių šalis?
Manau, tai ne tiek pozityvusis, kiek realus scenarijus.
Realus, nes tai jau vyksta.
Taip. Ir kylant atlyginimams šie pokyčiai tik stiprės.
O kokios dar sritys galėtų būti svarbios? Lietuva visada turėjo stiprų žemės ūkį. Ar jis galėtų tapti dar pažangesnis ir efektyvesnis, sukurti didesnę ekonominę vertę?
Žemės ūkis Lietuvoje ir dabar yra gana reikšmingas. Techniškai jis sudaro apie 3,5 procento BVP, tačiau kartu yra svarbus eksporto šaltinis. Nežinau, ar žemės ūkyje įmanomas labai didelis produktyvumo proveržis, bet faktas tas, kad ši sritis išliks svarbi.
Pavyzdžiui, auginant daugiau daržovių vietoj grūdų, viename hektare sukuriama ekonominė vertė gali išaugti tris ar keturis kartus.
Taip, matyt, tam tikras proveržis įmanomas. Tačiau sakyčiau, kad žemės ūkis ir taip yra istoriškai stipri Lietuvos ekonomikos sritis, kurios indėlis išliks didelis. Vis dėlto pagrindinis pokytis, mano nuomone, bus virsmas iš pigios darbo jėgos valstybės į valstybę, kuri parduoda aukštesnės pridėtinės vertės paslaugas ir produktus, mažiau priklausomus nuo žemų atlyginimų.
Pabaigai pažiūrėkime į visos planetos ekonomiką. Šiuo metu pasaulyje gyvena beveik 8,5 milijardo žmonių. Gyventojų skaičius, tikėtina, augs lėčiau nei anksčiau, nes didėjant gerovei paprastai mažėja gimstamumas, tačiau ilgainiui vis tiek artėjame prie 10 milijardų. Ar planeta nėra per maža tokiam žmonių skaičiui?
Aš vėl grįžčiau prie dirbtinio intelekto temos. Gal planeta ir nėra per maža 10 milijardų žmonių, bet ji gali būti per didelė 10 milijardų darbuotojų. Ir klausimas bus ne tiek, kaip išmaitinti visus žmones, kiek ką daryti su darbo jėga, kai tiek darbuotojų ekonomikai tiesiog nebereikės. Tai bus viena didžiausių ateities temų. Kaip jau sakiau, esame labai didelių pokyčių pradžioje.
Kai nereikės tiek žmonių dabartinėms funkcijoms atlikti, žmonėms teks iš naujo sugalvoti, ką veikti, nes didelę dalį darbų atliks technologijos.
Taip. Darbai bus padaryti, ir dažnai – labai kokybiškai. Tai, žinoma, gali atverti žmonėms ir daugiau galimybių: turėti daugiau laisvo laiko, užsiimti papildoma veikla ar savo verslu. Tačiau kartu reikės iš naujo atsakyti į klausimą, ką žmogus veikia pasaulyje, kuriame jo darbo ekonomikai reikia vis mažiau.
Ačiū už pokalbį.



kitos politikos naujienos
Ar Lietuva gali turėti ilgalaikę politiką, o ne nuolat gesinti gaisrus?
Paskelbta: 2026-09-09


